
厚积薄发、灵活变通的企业,或许才能穿越周期。
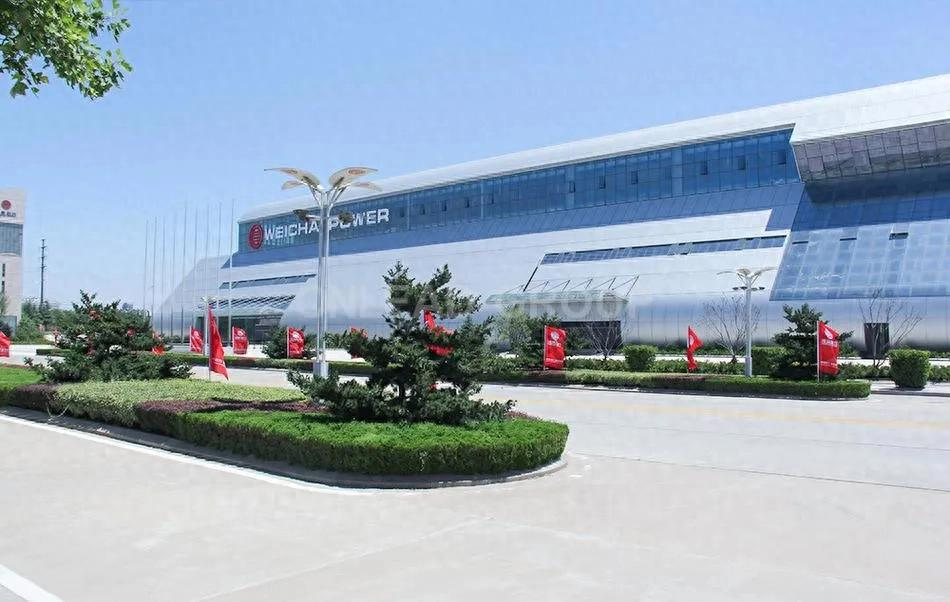
一家在人们眼中主要为重卡提供发动机的企业,今年上半年营收和净利润双双上涨,交出了历史最好半年卷。
8月28日,潍柴动力发布2026年半年度报告:上半年公司营业收入达1231.6亿元,同比增长8.8%;归母净利润77亿元,同比增长36.5%。
在展示最新半年报业绩的海报上,潍柴宣告“向新”、“向AI”、“向全球”三大方向,这或许正是这家企业实现业绩增长的核心所在。
多点突破
人们常把潍柴等同于一家发动机企业,但实际上,旗下拥有多种产业的潍柴,发动机只是其产业版图中的一部分。
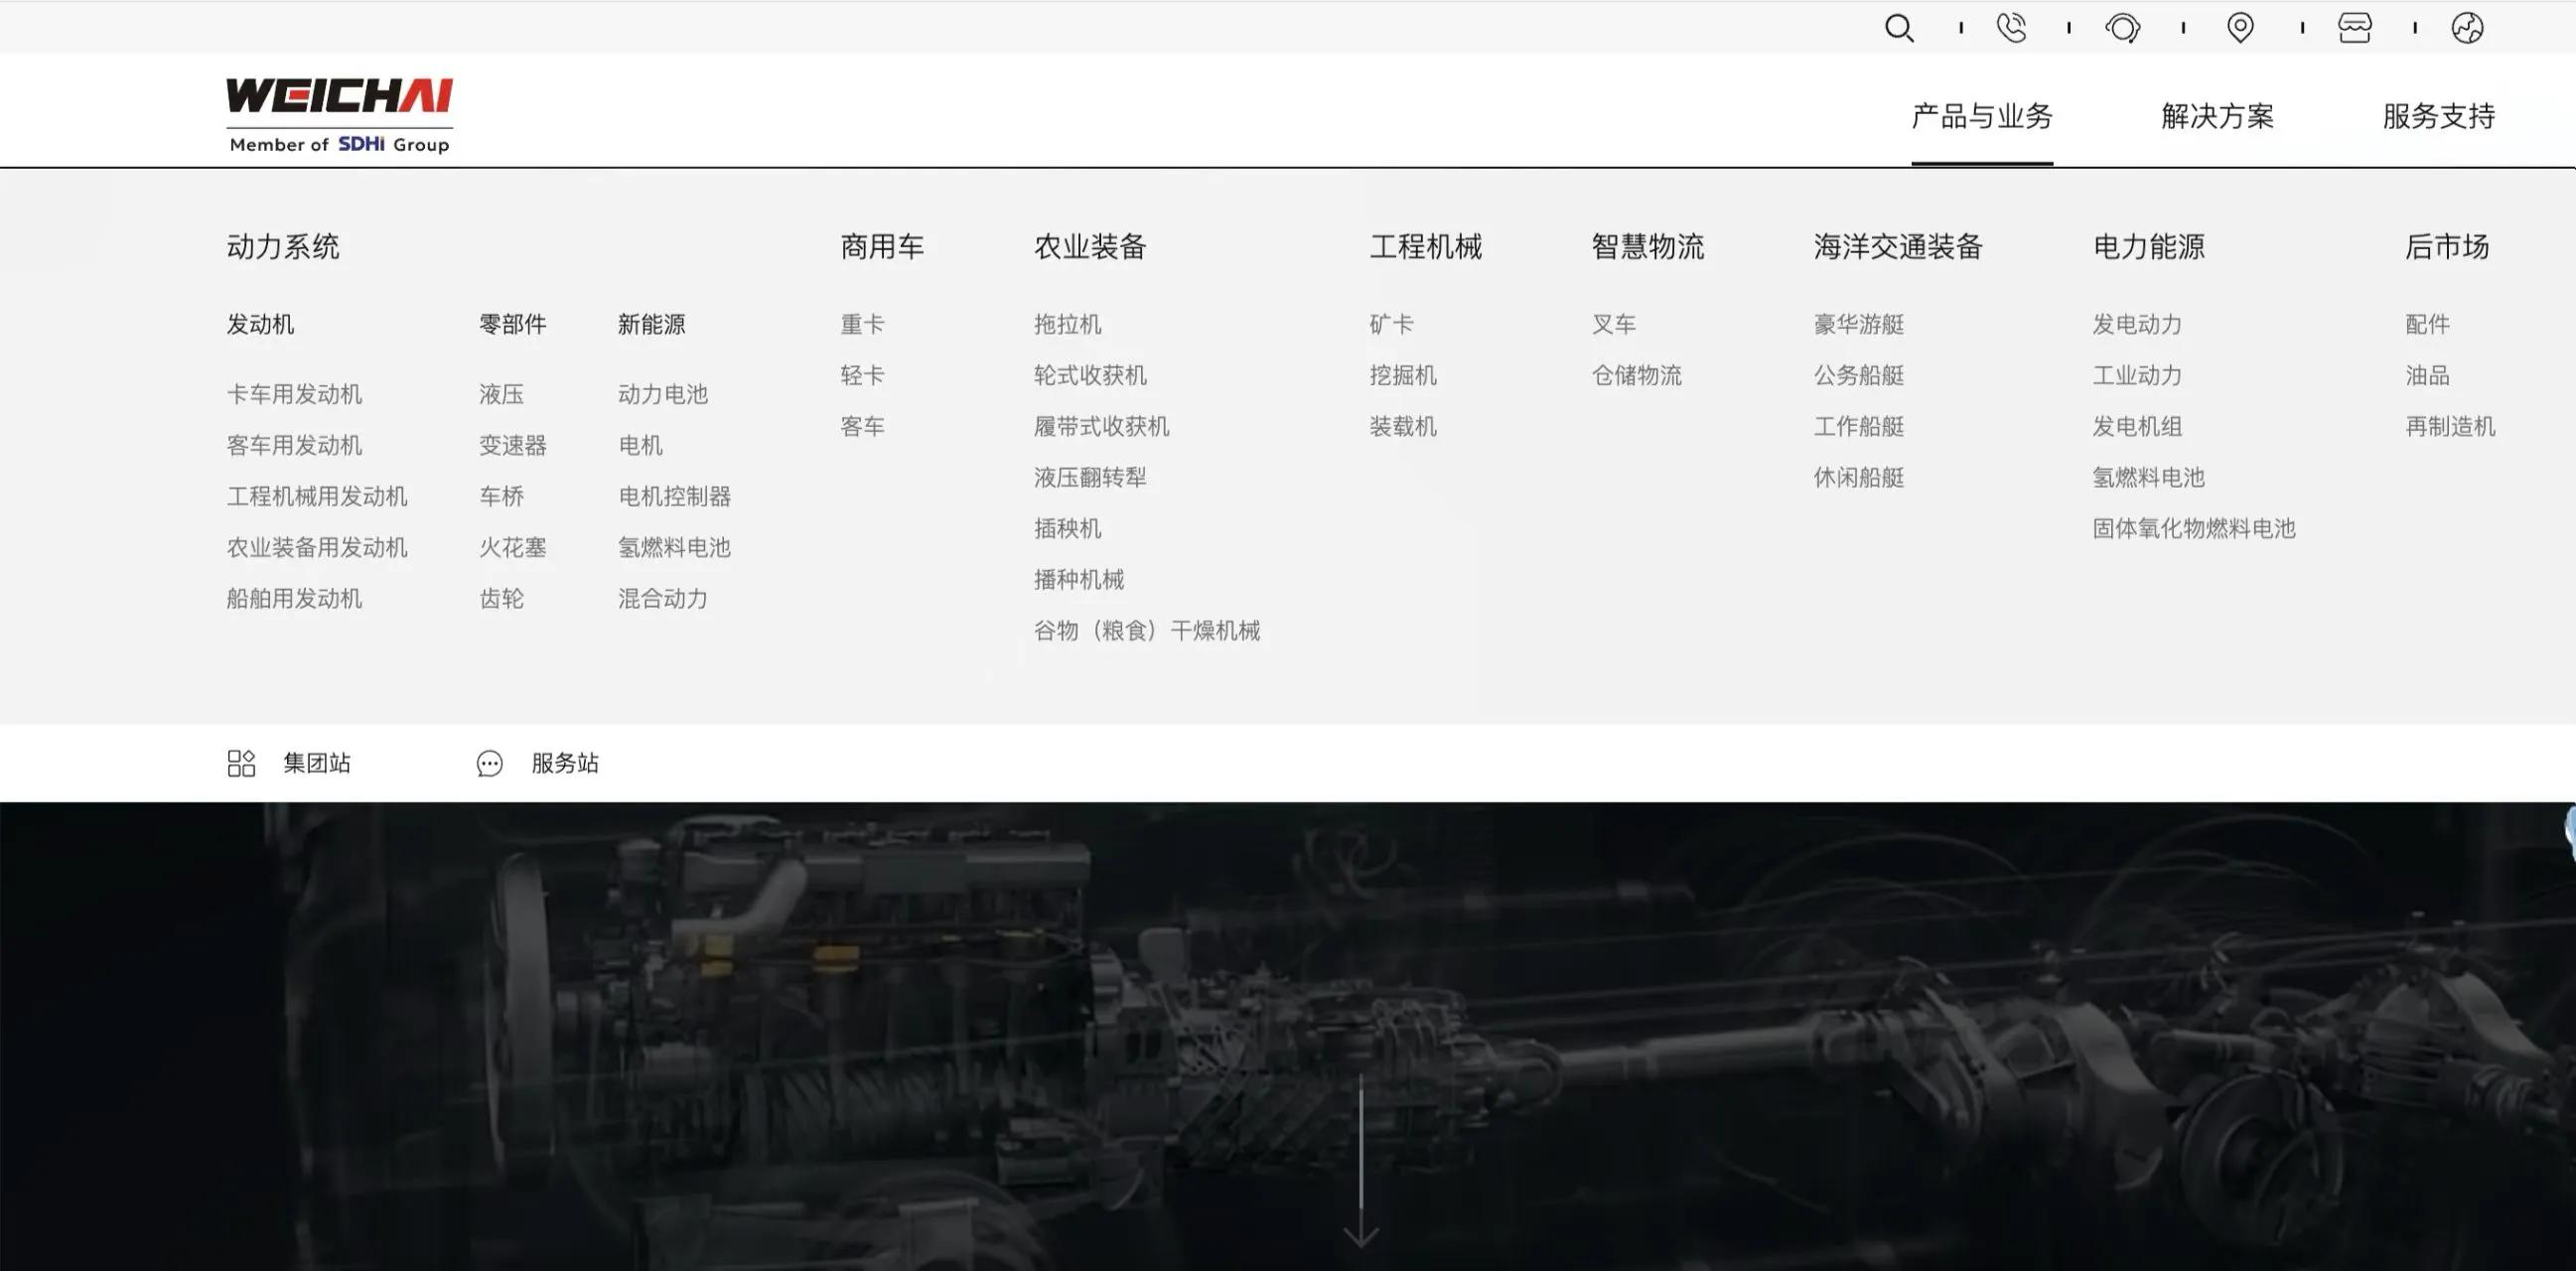
“新能源渗透率加速突破;工程机械行业内外需协同增长,电动化产品实现规模化放量;农业装备行业整体平稳运行,但结构分化特征显著,大型化、高端化、智能化产品保持较快增长;算力基础设施建设全面提速,带动大功率备用发电机组、燃气分布式能源系统需求快速增长”——这些全球市场的新变化,都反映在潍柴最新的财报中。
“加速迈向新能源”是潍柴近年来的重要转型方向。今年上半年,公司电池销量达4.7GWh,相应板块收入增长一倍以上,技术成果正加速向市场转化。
连续三年蝉联中国农机企业创新能力榜首的潍柴雷沃智慧农业,上半年实现营业收入105.2亿元,同比增长6.6%;潍柴的海外子公司凯傲实现收入56.9亿欧元,同比增长3.5%。
潍柴这份半年报披露,凯傲通过战略投资江苏智库智能科技公司,联合推出“AI 智能库”一体化解决方案,进一步夯实高密度托盘存储、仓储机器人及智能软件平台等核心领域布局。这半年,凯傲智能自动化解决方案业务实现收入16.3 亿欧元,同比增幅达17.6%。
抢抓机遇
在重卡相关市场,潍柴今年上半年依然跑出好成绩:发动机销量达41.5万台,同比增长13.2%;车桥销量56.7万根,同比增长17.7%;旗下子公司陕重汽上半年整车销量7.6万辆,同比增幅5.1%。
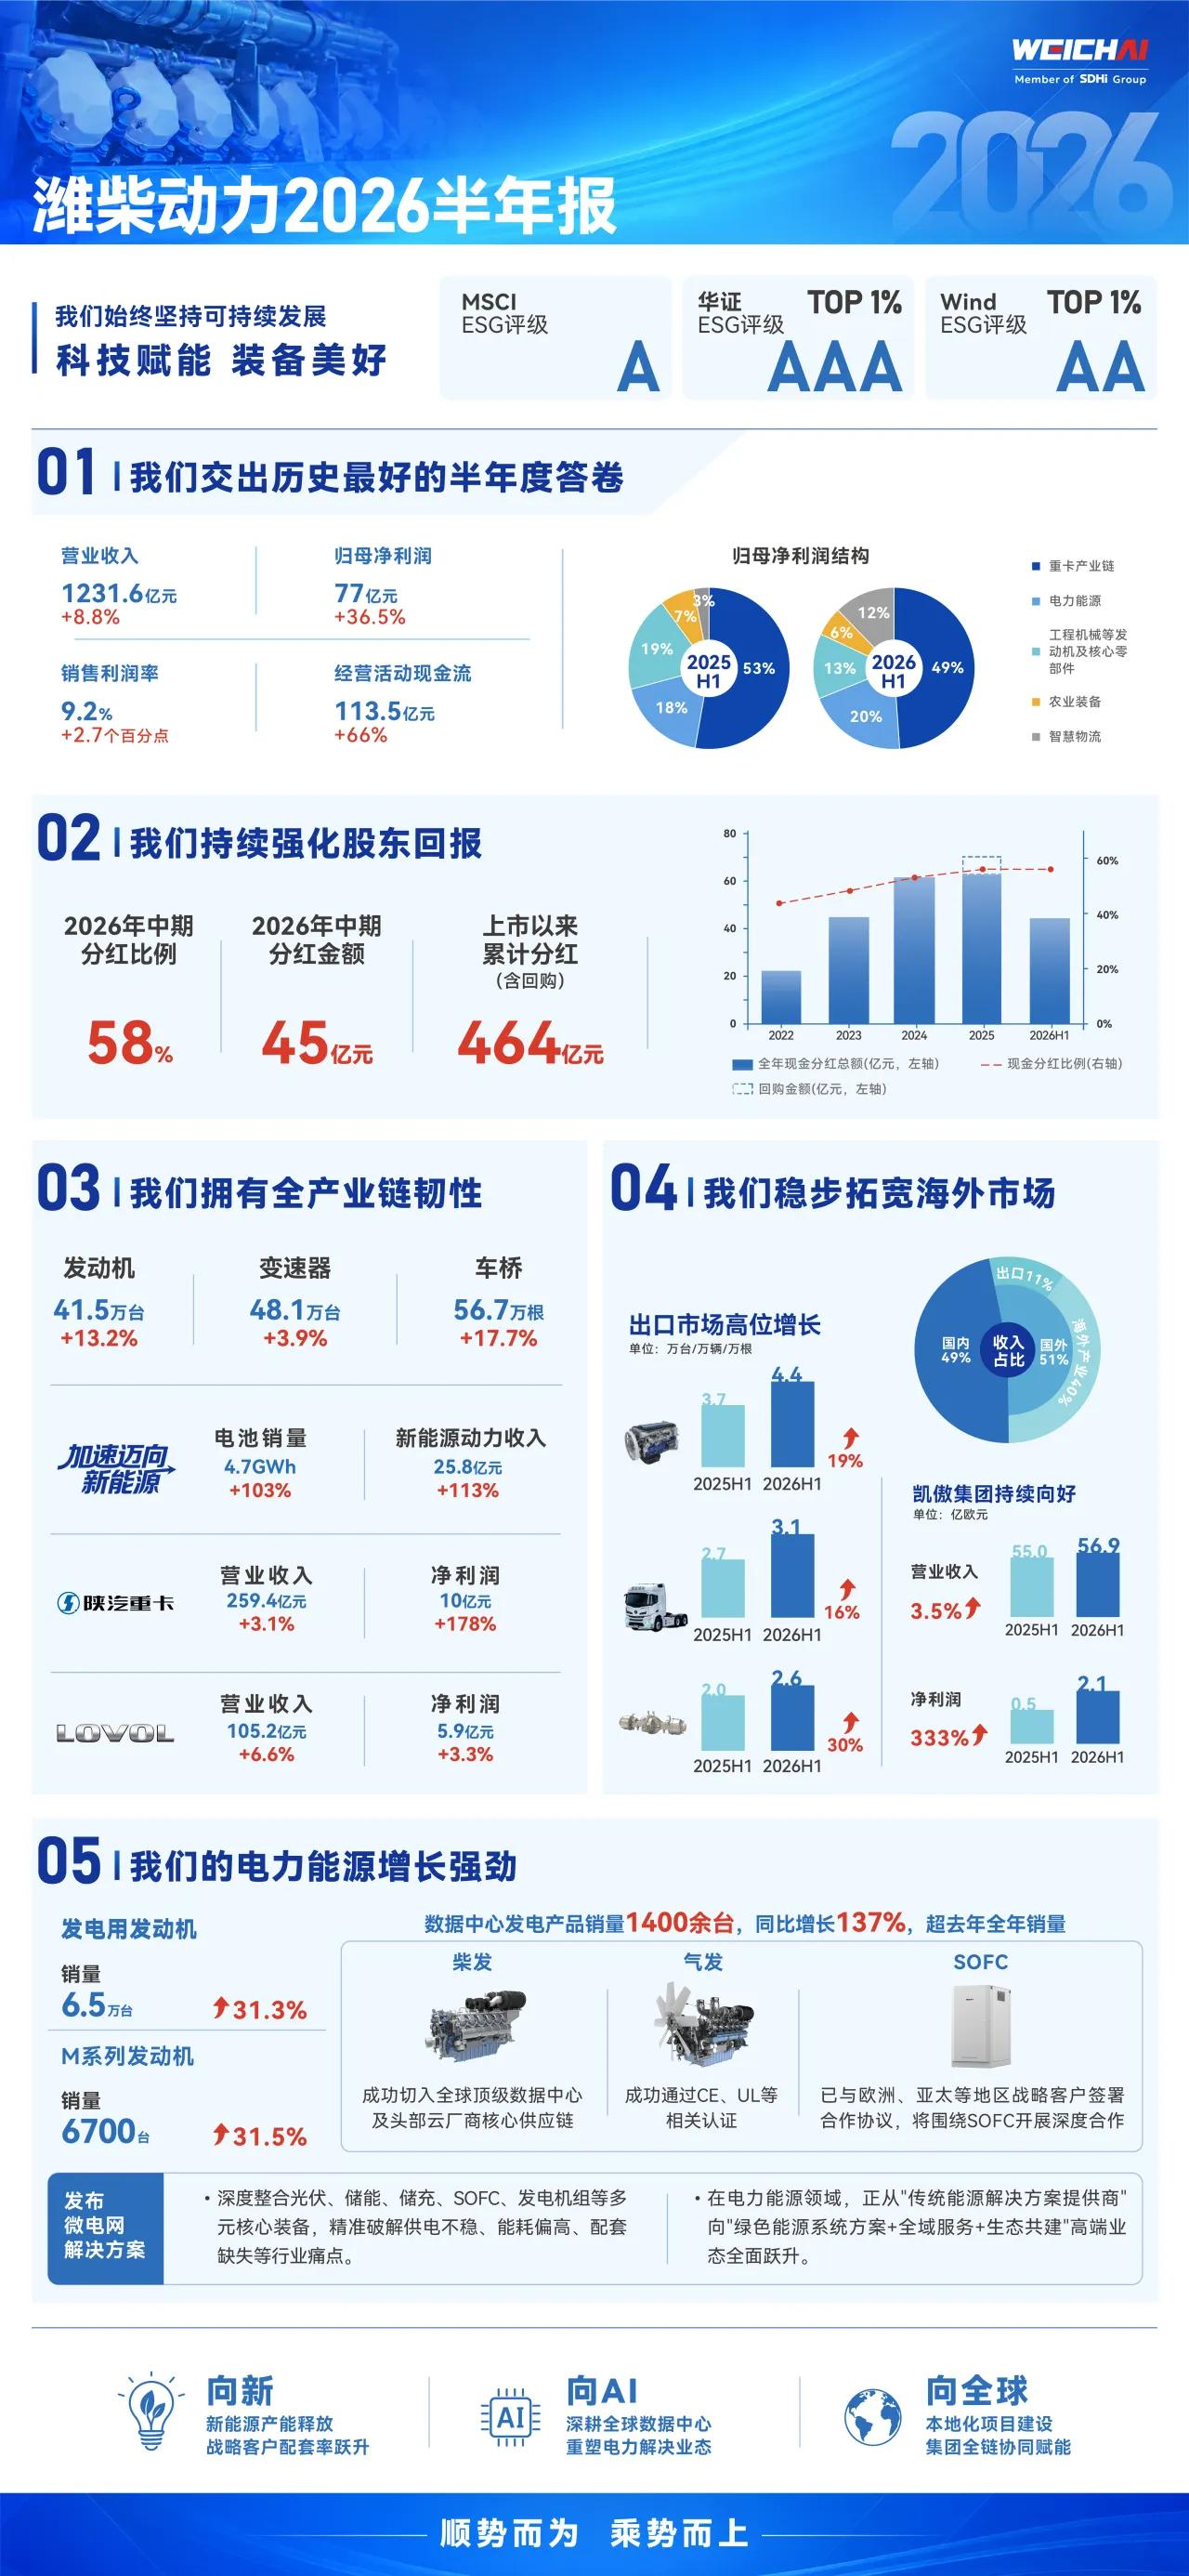
企业也要像人一样未雨绸缪,才能更好地扛过周期。不同经济体所处发展阶段不同,国内近年来开工项目虽大幅减少,但一些新兴经济体当前正处于经济快速增长期,依然是基建的“热土”。潍柴披露的数据显示,今年上半年,公司海外收入占比达到51%,发动机、车桥、重卡出口销量分别同比增长19%、30%、16%。
能够取得这样的成绩,离不开潍柴对出口市场的多元化布局。潍柴在报告中透露:“公司聚焦热点市场精准发力,上半年销量超千辆的市场增至14个,实现越南等多个市场销量同比近翻番增长。”
制造企业善于抓住新兴市场的发展机遇固然能受益,但制造业比拼的最终仍是产品本身。能否适时推出符合当下消费需求的产品,才是一家大型装备制造集团的核心竞争力。
今年上半年,潍柴旗下陕重汽进一步优化了国内市场产品结构,新能源重卡销量同比增长45%。同时,潍柴集团针对性地推出了适配长途干线、西南载货、绿通零担以及大宗物料运输的多款燃油及新能源车型,产品矩阵进一步完善,精准覆盖了多元市场需求。
加快转型
为了抵御经济周期,潍柴为自己上了“双保险”:一方面加大布局新兴市场,另一方面加快自身转型。上述新能源电池、新能源重卡的销量增长,只是潍柴转型动作的一部分。本就在M系列大缸径发动机上优势突出的潍柴,将潍柴发电产品作为一大转型方向,其应用范围广泛,涵盖数据中心、通讯系统、油气田、电站等场景。
今年上半年,潍柴发电产品销量达6.5万台,同比增长31.3%,乘着AI基建的东风,其中数据中心发电产品销量超过1400台,同比增长137%,已超过去年全年销量。如今的潍柴,已成功切入全球顶级数据中心及头部云厂商的核心供应链。
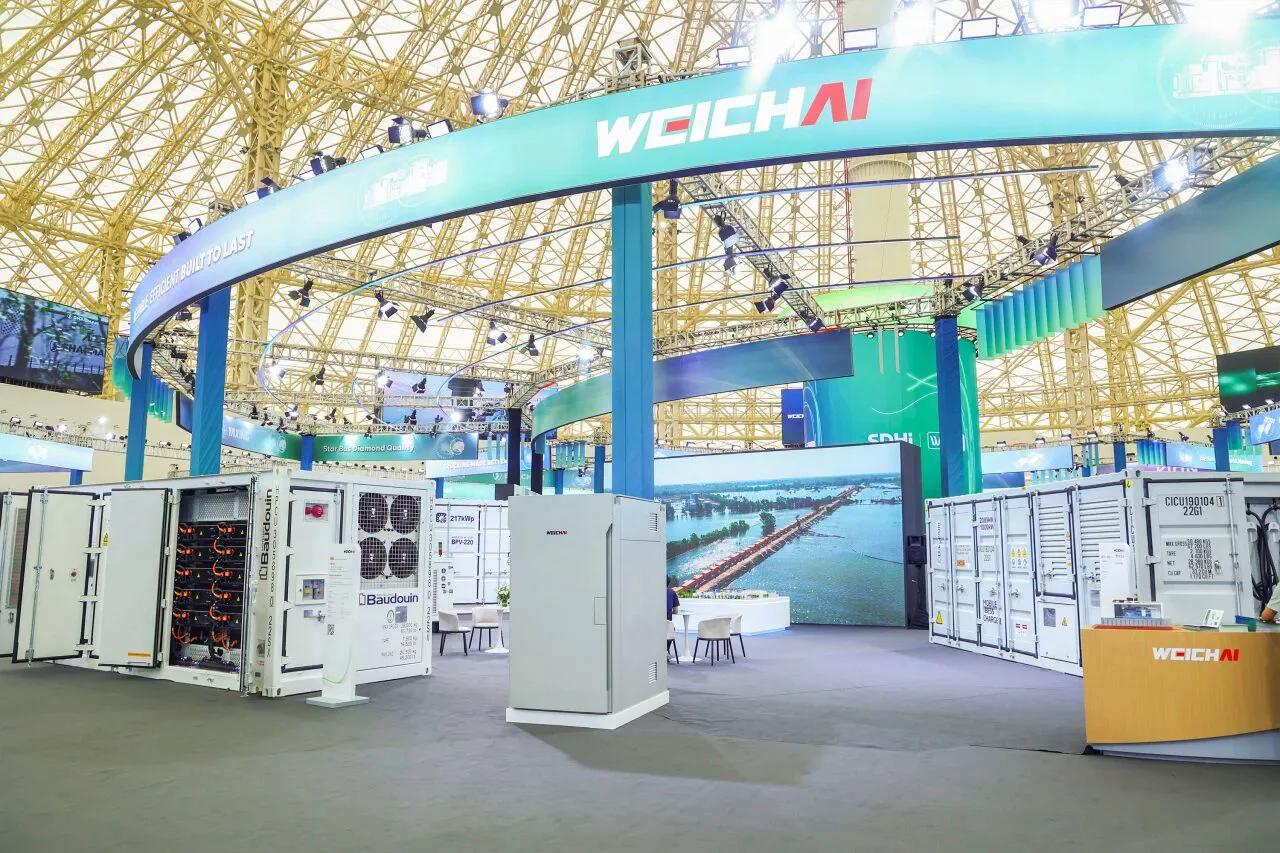
潍柴的发电产品囊括了柴油机、天然气、甲醇、氢气、氢燃料电池及SOFC(固体氧化物燃料电池)等多种技术方案,能够适配全球各地不同的能源资源条件。在一个“微电网”内,潍柴可深度整合光伏、储能、储充、SOFC、发电机组等多元核心设备。
连续19年慷慨分红,AI算力发电机的突出表现让潍柴在资本市场更多“被看见”,近来,包括Wind、华证等海内外机构,均给予潍柴A类评级。
懂得“乘势而上,顺势而为”的潍柴,不仅实现了逆势增长,资本市场也给出了积极回应。在灵活变通与厚积薄发之间找到平衡的企业,自然会得到市场眷顾。